อะไรคือสาเหตุที่ทำให้ประกันรถยนต์ไม่จ่ายค่าสินไหม

อะไรคือสาเหตุที่ทำให้ประกันรถยนต์ไม่จ่ายค่าสินไหม

    ในยุคที่รถยนต์กลายเป็นส่วนสำคัญของชีวิต การมี ประกันรถยนต์ ถือเป็นหลักประกันความอุ่นใจที่ช่วยลดภาระค่าใช้จ่ายเมื่อเกิดเหตุไม่คาดคิด แต่หลายครั้งเจ้าของรถกลับพบปัญหาที่ไม่อยากให้เกิดขึ้นเลย นั่นคือ “ประกันไม่จ่ายค่าสินไหม” ซึ่งสร้างทั้งความเครียด ความเสียเวลา และค่าใช้จ่ายที่อาจสูงขึ้นอย่างมาก การเข้าใจสาเหตุที่แท้จริงว่าทำไมบริษัทประกันจึงปฏิเสธการจ่าย ทำให้เจ้าของรถสามารถป้องกันและลดความเสี่ยงเหล่านี้ได้ล่วงหน้า 

    ก่อนเข้าสู่รายละเอียด สาเหตุส่วนใหญ่ของการไม่จ่ายค่าสินไหมมักเกิดจากความเข้าใจผิดของผู้ขับขี่เอง เช่น ข้อมูลในกรมธรรม์ไม่ตรงกับความจริง การฝ่าฝืนกฎหมายจราจร รวมถึงการใช้รถผิดประเภท ดังนั้นบทความนี้จะอธิบายสาเหตุหลัก ๆ แบบละเอียด พร้อมตัวอย่างสถานการณ์จริง เพื่อให้เจ้าของรถรู้เท่าทันและป้องกันได้อย่างถูกต้อง 

สาเหตุที่ 1: ให้ข้อมูลเท็จหรือปกปิดข้อมูลตอนทำประกันรถยนต์

สาเหตุที่ 1: ให้ข้อมูลเท็จหรือปกปิดข้อมูลตอนทำประกันรถยนต์

    หนึ่งในสาเหตุยืนหนึ่งที่ทำให้บริษัทประกันปฏิเสธการจ่ายค่าสินไหม คือ ผู้เอาประกันให้ข้อมูลไม่ครบถ้วนหรือไม่ตรงกับความจริง โดยเฉพาะข้อมูลที่เกี่ยวข้องกับความเสี่ยง เช่น 

    • ประวัติการเกิดอุบัติเหตุ 
    • การใช้รถจริง เช่น ใช้รับส่งของ แต่แจ้งว่าใช้ส่วนบุคคล 
    • จำนวนผู้ขับขี่หลัก 
    • ติดแก๊ส LPG/NGV แต่ไม่แจ้งบริษัทประกัน 
    • ดัดแปลงรถผิดกฎหมาย 

     ตัวอย่าง เช่น แจ้งว่ามีผู้ขับขี่หลักเพียงคนเดียว เพื่อหวังส่วนลดเบี้ย แต่จริง ๆ แล้วมีหลายคนใช้งานรถ การเกิดเหตุจากผู้ที่ไม่ได้ระบุไว้ในกรมธรรม์อาจทำให้ประกันปฏิเสธ หรือจ่ายไม่เต็มจำนวน 

หลายกรณีนี้เกิดขึ้นจากความเข้าใจผิดว่าข้อมูลเล็กน้อยไม่สำคัญ แต่ในความเป็นจริงบริษัทประกันใช้ข้อมูลเหล่านี้เพื่อคำนวณความเสี่ยง หากข้อมูลไม่ถูกต้อง แม้เหตุการณ์ที่เกิดขึ้นจะไม่ได้มีเจตนา ประกันก็สามารถปฏิเสธได้ตามเงื่อนไขในกรมธรรม์ 
สาเหตุที่ 2: ใช้รถผิดประเภท ไม่ตรงตามเงื่อนไขการคุ้มครอง

สาเหตุที่ 2: ใช้รถผิดประเภท ไม่ตรงตามเงื่อนไขการคุ้มครอง

การใช้รถไม่ตรงกับประเภทที่แจ้งไว้ในการทำประกันเป็นสาเหตุสำคัญที่ทำให้ ประกันรถยนต์ ไม่จ่ายค่าสินไหม เช่น 

    • แจ้งว่ารถใช้งานส่วนบุคคล แต่เอาไปใช้วิ่งรับจ้าง 
    • รถบรรทุกที่มีน้ำหนักเกินกว่าที่ประกันกำหนด 
    • รถที่นำไปแข่งขันความเร็ว 
    • ใช้รถในพื้นที่เสี่ยงรุนแรงโดยไม่แจ้งบริษัท 

ตัวอย่างเช่น รถกระบะที่ใช้บรรทุกสินค้าเกินกว่าที่กำหนด ทำให้เกิดอุบัติเหตุ รถพลิกคว่ำ แม้จะมีประกันชั้น 1 บริษัทก็สามารถปฏิเสธการจ่ายได้ เพราะการใช้งานผิดวัตถุประสงค์และผิดเงื่อนไขกรมธรรม์ 

หลายคนคิดว่าเป็นเรื่องเล็กน้อย แต่ประกันทุกฉบับมีการระบุอย่างละเอียดว่า “รถใช้เพื่ออะไร” ดังนั้นควรตรวจสอบทุกครั้งก่อนใช้งานจริง หากต้องการเปลี่ยนประเภทการใช้งานควรแจ้งบริษัทให้ปรับเงื่อนไขให้สอดคล้อง 

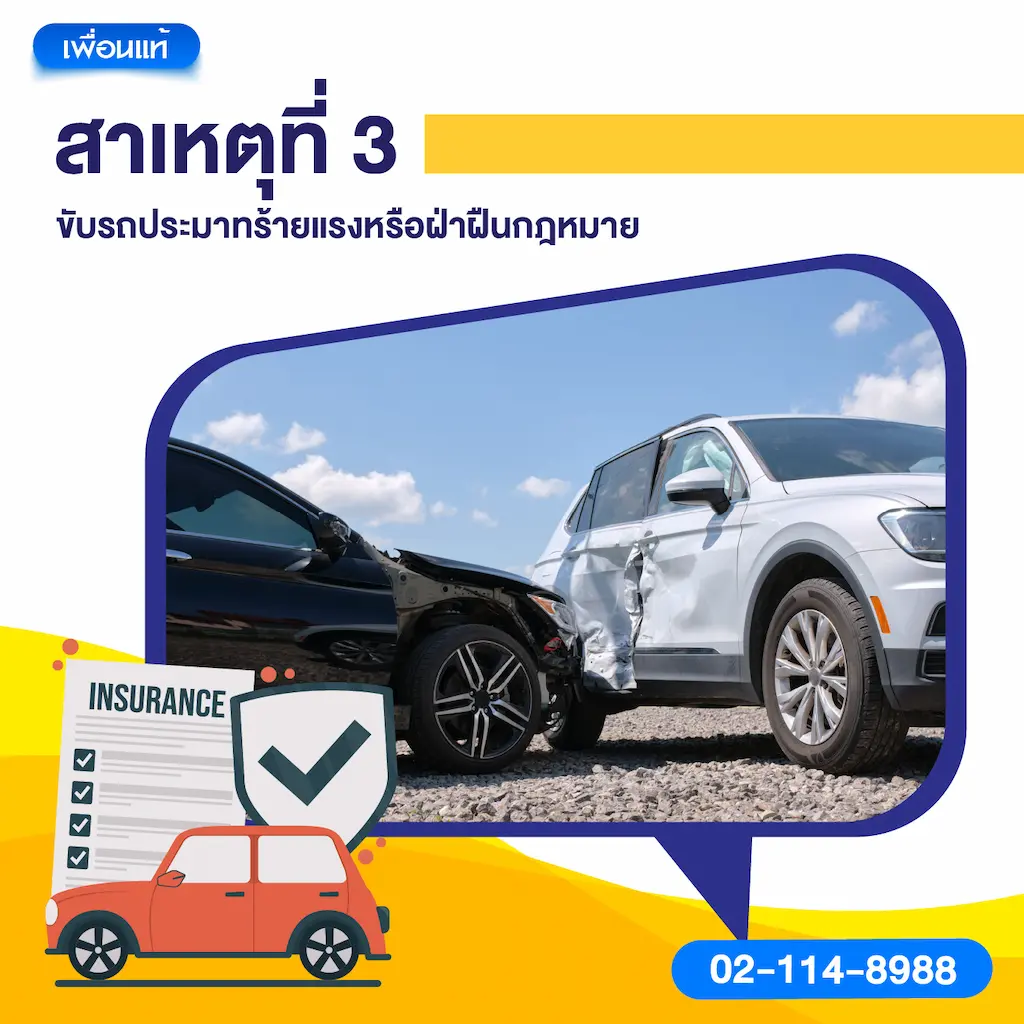
สาเหตุที่ 3: ขับรถประมาทร้ายแรงหรือฝ่าฝืนกฎหมาย

สาเหตุที่ 3: ขับรถประมาทร้ายแรงหรือฝ่าฝืนกฎหมาย

อุบัติเหตุที่เกิดจากการกระทำผิดกฎหมายมักถูกปฏิเสธโดยประกันอย่างชัดเจน นี่คือเหตุผลที่พบได้บ่อย ได้แก่ 

    • ขับรถขณะเมาสุรา 
    • ใช้สารเสพติด 
    • หนีการจับกุม 
    • ขับรถย้อนศร 
    • ฝ่าไฟแดงด้วยความตั้งใจ 
    • แข่งรถบนถนน 

บริษัทประกันจะตรวจสอบจากรายงานตำรวจและผลตรวจแอลกอฮอล์ หากพบว่าแอลกอฮอล์เกินกฎหมายกำหนด (50 มก./ดล.) ประกันชั้น 1 ก็มีสิทธิ์ปฏิเสธการจ่ายค่าสินไหมทันที 

อุบัติเหตุจากความประมาทร้ายแรงมักสร้างความเสียหายสูงมาก ทั้งตัวรถและทรัพย์สินของบุคคลอื่น ดังนั้นผู้ขับขี่ควรรู้ว่าความประมาทเหล่านี้ไม่เพียงทำให้เสียเงินมากขึ้น แต่ยังอาจถูกดำเนินคดีตามกฎหมายอีกด้วย 

ในบางกรณี ลูกค้าจำเป็นต้องใช้เงินทันทีเพื่อจ่ายค่าซ่อมหรือค่าเสียหายให้คู่กรณีก่อนที่จะไปต่อสู้คดีหรือยื่นอุทธรณ์กับบริษัทประกัน หลายคนเลือกใช้บริการสินเชื่อโฉนดที่ดินของ เพื่อนแท้ เงินด่วน เนื่องจากขั้นตอนเพียง 4 ขั้นตอน ได้แก่ ประเมินมูลค่าเตรียมเอกสาร ทำสัญญา และอนุมัติ พร้อมเบิกเงินทันที จึงช่วยลดความกดดันทางการเงินในช่วงเวลาเร่งด่วนได้ดี 

สาเหตุที่ 4: ไม่แจ้งความหรือไม่ติดต่อบริษัทประกันตามเวลาที่กำหนด

สาเหตุที่ 4: ไม่แจ้งความหรือไม่ติดต่อบริษัทประกันตามเวลาที่กำหนด

ตามกฎหมายและเงื่อนไขกรมธรรม์ ผู้เอาประกันต้องแจ้งเหตุภายในระยะเวลาที่กำหนด เช่น 

    • แจ้งอุบัติเหตุทันที 
    • แจ้งเคลมภายใน 24 ชั่วโมง 
    • แจ้งความภายใน 24 ชั่วโมง กรณี “รถหาย” หรือ “ทรัพย์สินถูกขโมย” 

    หากปล่อยเวลานานเกินไป บริษัทประกันอาจปฏิเสธเนื่องจากพิจารณาว่าข้อมูลไม่ครบถ้วนหรือมีความเสี่ยงของการปลอมแปลงเหตุการณ์ 

    ตัวอย่างที่เกิดขึ้นบ่อย คือ 
คนขับชนเสาไฟเล็กน้อย คิดว่าเสียหายไม่มากเลยไม่ได้โทรหาประกันทันที แต่พอวันรุ่งขึ้นเห็นความเสียหายเพิ่มขึ้นและค่าสีแพงกว่าที่คิด จึงโทรแจ้งบริษัทประกัน ซึ่งเสียงที่ได้ยินคือ “ขอปฏิเสธเคลม เพราะเหตุเกิดนานเกิน 24 ชั่วโมง” 

    เพื่อหลีกเลี่ยงปัญหานี้ ให้ติดต่อบริษัทประกันทุกครั้ง แม้เหตุเล็กน้อย และแจ้งความทันทีหากมีคู่กรณีหรือมีความเสียหายต่อทรัพย์สินของทางราชการ 

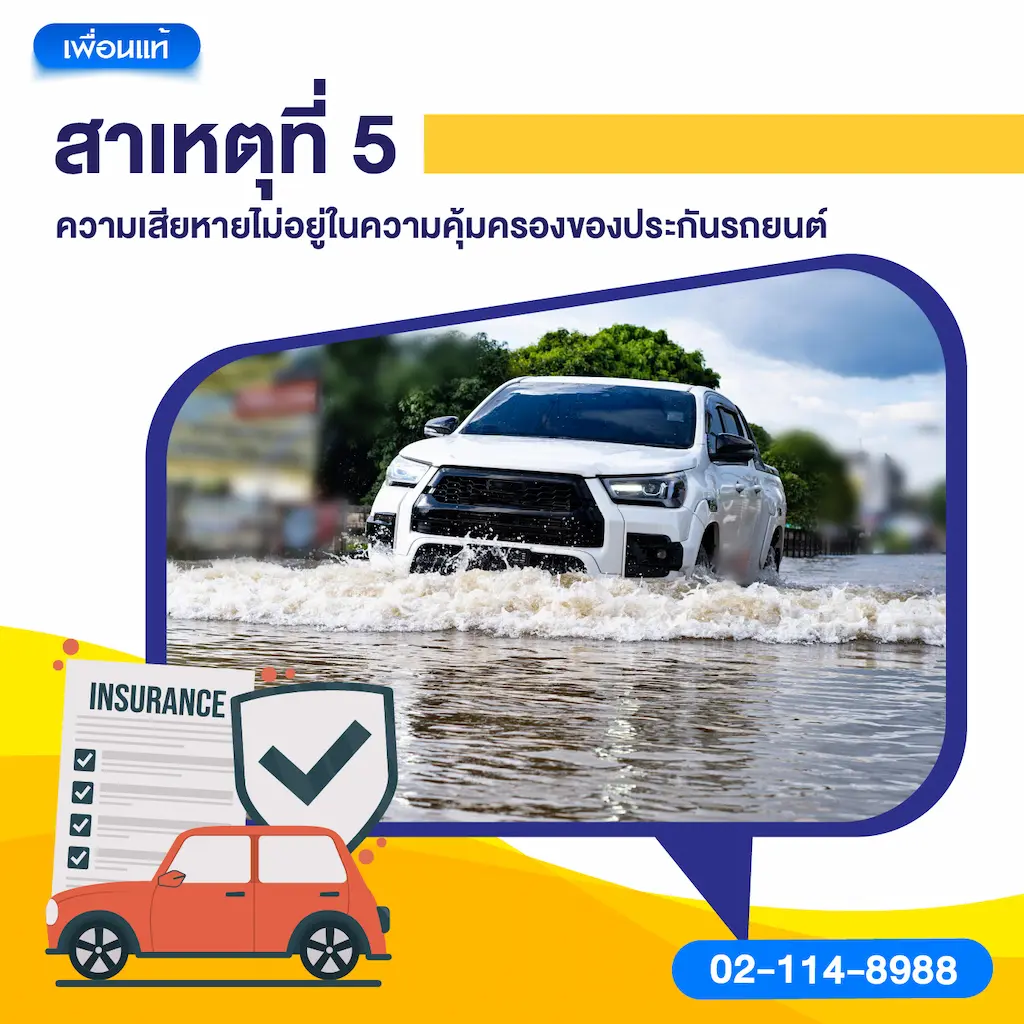
สาเหตุที่ 5: ความเสียหายไม่อยู่ในความคุ้มครองของประกันรถยนต์

สาเหตุที่ 5: ความเสียหายไม่อยู่ในความคุ้มครองของประกันรถยนต์

หลายครั้งผู้เอาประกันเข้าใจผิดว่า “ประกันชั้น 1 คุ้มครองทุกอย่าง” แต่ในความจริง ประกันมีข้อยกเว้นที่ระบุไว้ชัดเจน เช่น 

    • ชิ้นส่วนแต่งรถเพิ่มที่ไม่ได้แจ้งในกรมธรรม์ 
    • ความเสียหายจากการสึกหรอ เช่น ยางหมดอายุ ผ้าเบรกสึก 
    • ความเสียหายจากน้ำท่วม หากไม่ได้ซื้อความคุ้มครองเพิ่มเติม 
    • เครื่องยนต์เสียจากการขับลุยน้ำจนเกิด water hammer 
    • สัตว์เลี้ยงในรถเสียหาย (ต้องทำประกันเพิ่ม) 
    • กระจกเสียหายจากเหตุอื่นที่ไม่ใช่อุบัติเหตุ 

อีกตัวอย่างที่พบมากคือ ความเสียหายจากการดัดแปลงรถ เช่น โหลดเตี้ย ติดสเกิร์ต แต่งไฟเพิ่ม แต่ไม่ได้แจ้งบริษัท ทำให้ประกันไม่คุ้มครองความเสียหายจากการตกแต่งนั้น 

ดังนั้นควรอ่านเงื่อนไขกรมธรรม์ให้ละเอียดทุกครั้ง และแจ้งข้อมูลเพิ่มเติมให้บริษัท เพื่อให้ความคุ้มครองครอบคลุมที่สุด 

สรุป

    ประกันรถยนต์ไม่จ่ายค่าสินไหมมักเกิดจาก 5 สาเหตุหลัก ได้แก่ ให้ข้อมูลไม่ตรง ใช้รถผิดวัตถุประสงค์ ขับรถผิดกฎหมาย ไม่แจ้งเหตุทันเวลา และความเสียหายอยู่นอกเงื่อนไขคุ้มครอง เจ้าของรถควรตรวจสอบข้อมูลในกรมธรรม์ อ่านเงื่อนไขอย่างละเอียด และปฏิบัติตามข้อกำหนดเสมอ เพื่อลดความเสี่ยงในการถูกปฏิเสธค่าสินไหม ในกรณีต้องรับค่าใช้จ่ายเร่งด่วน เช่น ค่าซ่อมหรือค่าเสียหาย สามารถใช้สินเชื่อโฉนดที่ดินจากบริษัท เพื่อนแท้ เงินด่วน ซึ่งให้วงเงินสูงและอนุมัติรวดเร็ว เพื่อช่วยให้จัดการค่าใช้จ่ายได้ทันเวลา 

บทความยอดนิยม