ประกันแต่ละชั้นคุ้มครองอะไรบ้าง
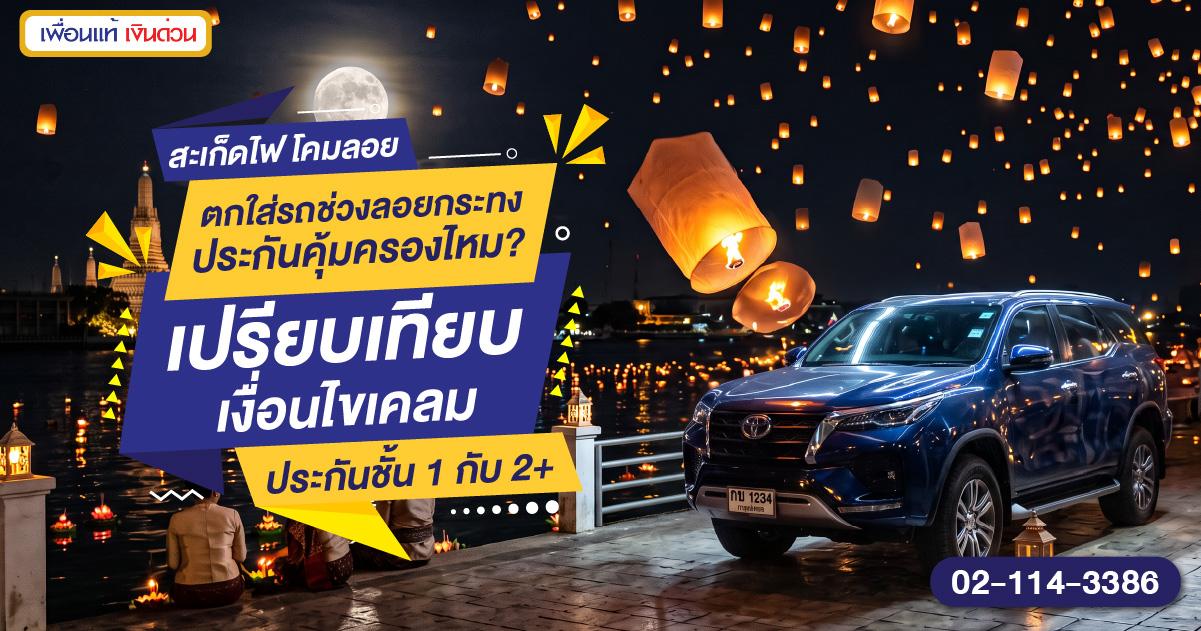
ความคุ้มครองกรณีสะเก็ดไฟช่วงเทศกาลต่างกันมากตามประเภทกรมธรรม์ที่ถืออยู่ ลองดูทีละชั้น
ประกันชั้น 1 คุ้มครองครอบคลุมที่สุด
ถ้าเกิดไฟไหม้ เช่น โคมลอยที่ยังมีเชื้อเพลิงตกค้างตกลงมาจนลามไหม้ห้องโดยสาร ยาง หรือห้องเครื่อง ประกันชั้น 1 จ่ายค่าซ่อมตามจริง ถ้ารถเสียหายหนักจนเข้าเกณฑ์สูญเสียสิ้นเชิง (Total Loss) คือเกิน 70% ของทุนประกัน ก็จ่ายเต็มทุนประกัน
ถ้าเป็นแค่สะเก็ดไฟตกใส่สีรถหรือกระจกแตก ชั้น 1 ก็ยังคุ้มครองค่าทำสีใหม่ ขัดเคลือบ หรือเปลี่ยนกระจกบานใหม่ แม้ไฟจะไม่ลุกลามก็ตาม
ประกันชั้น 2+ คุ้มครองเฉพาะเมื่อไฟลุกไหม้ตัวรถ
ชั้น 2+ จะรับเคลมเมื่อไฟลุกไหม้ตัวรถจริง เช่น มีรอยไหม้เกรียม ไฟลามติดชิ้นส่วนพลาสติก หรือไหม้ทั้งคัน บริษัทประกันจะจ่ายตามทุนประกันในหมวดไฟไหม้ที่ระบุไว้
ประกันชั้น 3+ และชั้น 3 ไม่คุ้มครองรถของคุณ
สองชั้นนี้ไม่คุ้มครองความเสียหายจากสะเก็ดไฟหรือโคมลอยในทุกกรณี ทางเดียวที่จะได้ค่าซ่อมคือตามตัวคนจุดพลุหรือปล่อยโคมให้พบ แล้วเรียกร้องค่าเสียหายตามกฎหมายแพ่งเอง
เทียบความคุ้มครองเมื่อโคมลอยหรือสะเก็ดไฟตกใส่รถ
ตารางนี้สรุปให้เห็นพร้อมกันว่าความเสียหายแต่ละแบบ ประกันชั้นไหนจ่ายหรือไม่จ่าย
| ความเสียหาย | ประกันชั้น 1 | ประกันชั้น 2+ | ประกันชั้น 3+ / 3 |
|---|---|---|---|
| รถไหม้ลุกลามทั้งคันหรือบางส่วน | คุ้มครองเต็มวงเงิน | คุ้มครอง (ตามทุนประกันหมวดไฟไหม้) | ไม่คุ้มครอง |
| กระจกหน้าแตกจากสะเก็ดพลุหรือโคมตกใส่ | คุ้มครอง (เปลี่ยนบานใหม่) | ไม่คุ้มครอง | ไม่คุ้มครอง |
| สีพองเป็นจุดด่างจากสะเก็ดไฟ (ไม่ลุกลาม) | คุ้มครอง (อาจมี Excess) | ไม่คุ้มครอง | ไม่คุ้มครอง |
| โครงไม้ไผ่ของโคมครูดสีรถเป็นรอย | คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง |
รายละเอียดจริงขึ้นกับกรมธรรม์ของแต่ละบริษัท ควรเปิดดูหมวดความคุ้มครองและข้อยกเว้นในเล่มกรมธรรม์ของตัวเองอีกครั้ง
เคลมสะเก็ดไฟรอบคัน ต้องจ่ายค่าเสียหายส่วนแรกไหม
ค่าเสียหายส่วนแรก (Excess) คือเงินที่เราต้องจ่ายเองก่อนทุกครั้งที่เคลม ส่วนที่เหลือบริษัทประกันจ่ายให้ สำหรับกรณีที่ไม่มีคู่กรณีหรือระบุสาเหตุไม่ชัด ตัวอย่างที่พบบ่อยคือ 1,000 บาทต่อเหตุการณ์ แต่จำนวนและเงื่อนไขจริงขึ้นกับกรมธรรม์ของแต่ละบริษัท
กรณีที่มักไม่ต้องจ่าย Excess
- เกิดไฟไหม้ตัวรถอย่างชัดเจน ซึ่งถือเป็นความเสียหายร้ายแรง
- ระบุตัวคนจุดพลุหรือปล่อยโคมลอยได้ชัดเจน และมีพยานหลักฐานหรือบันทึกประจำวันจากตำรวจ
กรณีที่อาจต้องจ่าย Excess
ถ้าเป็นเพียงรอยสะเก็ดไฟเม็ดเล็ก ๆ รอยด่างของสี หรือรอยขูดขีดรอบคัน และบอกไม่ได้ว่าเกิดวันไหน เวลาใด ที่ไหน หรือใครเป็นต้นเหตุ บริษัทประกันอาจเรียกเก็บ Excess เพราะเป็นความเสียหายที่ไม่ได้เกิดจากการชนหรือคว่ำ
ก่อนเคลมรอยเล็ก ๆ ลองเทียบค่าซ่อมกับ Excess และผลต่อเบี้ยประกันปีต่อไป เพราะบางครั้งซ่อมเองอาจคุ้มกว่า
4 ขั้นตอนที่ต้องทำทันที เมื่อรถโดนสะเก็ดไฟหรือโคมลอย
ถ้ากลับมาที่รถในคืนลอยกระทงแล้วเจอความเสียหาย ทำตามลำดับนี้เพื่อไม่ให้เสียสิทธิ์เคลม
1. ดูความปลอดภัยและดับไฟที่ยังค้างอยู่
ตรวจกระจังหน้า หลังคา และใต้ท้องรถว่ายังมีเชื้อไฟ ควัน หรือความร้อนหลงเหลืออยู่ไหม ถ้าเจอเศษโคมที่ยังอุ่น ให้ราดน้ำจนดับสนิท กันไฟลุกซ้ำ
2. ถ่ายภาพและวิดีโอเก็บหลักฐานให้ละเอียด
- ถ่ายซากโคมลอยหรือเศษประทัดที่ตกบนตัวรถ อย่าเพิ่งปัดหรือเก็บทิ้ง ให้ถ่ายสภาพเดิมไว้ก่อน
- ถ่ายภาพมุมกว้างให้เห็นป้ายทะเบียนและสถานที่เกิดเหตุ เช่น ลานจอดวัด ริมถนน หรือใกล้จุดปล่อยโคม
- ดูภาพจากกล้องหน้ารถ (Dashcam) ว่าบันทึกช่วงที่โคมหรือพลุตกใส่รถไว้หรือไม่
3. ลงบันทึกประจำวันที่สถานีตำรวจท้องที่
ถ้าความเสียหายค่อนข้างสูง หรือเกิดข้อพิพาทเรื่องการปล่อยโคมในพื้นที่ควบคุมการบินหรือพื้นที่ห้ามปล่อย การลงบันทึกประจำวันช่วยยืนยันว่าความเสียหายมาจากบุคคลภายนอก และใช้เป็นเอกสารประกอบการเคลมได้
4. โทรแจ้งศูนย์เคลมของบริษัทประกัน
เล่าตามจริงว่าจอดรถอยู่ตรงไหนและเหตุการณ์เป็นอย่างไร เจ้าหน้าที่จะเปิดเคลมและออกใบเคลมให้นำรถเข้าซ่อมสีต่อไป
วิธีป้องกันรถช่วงลอยกระทง
ป้องกันไว้ก่อนง่ายกว่าและถูกกว่าการเคลมเสมอ สามข้อนี้ช่วยลดความเสี่ยงได้จริง
- อย่าจอดใต้ลมจากจุดปล่อยโคม ดูทิศลมจากจุดปล่อยโคมหรือจุดจุดพลุ ถ้าจอดอยู่ใต้ลม สะเก็ดไฟจะลอยมาตกใส่รถได้ง่าย
- เลี่ยงผ้าคลุมรถราคาถูก ผ้าพลาสติกหรือโพลีเอสเตอร์ทั่วไปติดไฟง่าย ถ้ามีสะเก็ดไฟตกใส่ ผ้าคลุมอาจกลายเป็นเชื้อเพลิงให้ไฟลามทั้งคัน
- ติดกล้องหน้ารถที่มีโหมด Parking Mode กล้องจะบันทึกภาพเมื่อรับแรงกระแทกหรือจับการเคลื่อนไหวได้ขณะจอดรถ ช่วยเก็บหลักฐานตอนที่ของตกใส่หลังคาได้ชัดเจน
ปรึกษากับ เพื่อนแท้ ประกันภัย
ไม่แน่ใจว่าประกันที่มีอยู่คุ้มครองน้ำท่วมไหม? ส่งหน้าตารางกรมธรรม์มาให้กับ เพื่อนแท้ ประกันภัย ช่วยเช็กความคุ้มครองได้ทางแชต
คำถามที่พบบ่อย (FAQ)
โคมลอยหรือสะเก็ดพลุตกใส่รถ เคลมประกันชั้น 1 ได้ไหม
ได้ตามเงื่อนไขกรมธรรม์ ทั้งกรณีไฟไหม้ กระจกแตก และสีรถเสียหาย แม้ไฟจะไม่ลุกลาม ควรถ่ายภาพหลักฐานและแจ้งบริษัทประกันตามความเป็นจริงโดยเร็ว
ประกันชั้น 2+ เคลมสีพองหรือรอยสะเก็ดไฟได้ไหม
โดยทั่วไปไม่ได้ ชั้น 2+ คุ้มครองเฉพาะกรณีไฟลุกไหม้ตัวรถจริง เช่น มีรอยไหม้เกรียมหรือไฟลามติดชิ้นส่วนรถ ส่วนสีพองเป็นจุด คราบเขม่า หรือรอยขีดข่วนที่ไม่มีการลุกไหม้ มักไม่เข้าเงื่อนไข
ประกันชั้น 3+ และชั้น 3 คุ้มครองไหม
ไม่คุ้มครองความเสียหายจากสะเก็ดไฟหรือโคมลอย ถ้ารู้ตัวคนจุดพลุหรือปล่อยโคม เรียกร้องค่าเสียหายจากบุคคลนั้นตามกฎหมายแพ่งได้ แต่ถ้าไม่ทราบตัว ต้องรับค่าซ่อมเอง
เคลมสะเก็ดไฟต้องจ่ายค่าเสียหายส่วนแรก (Excess) ไหม
อาจต้องจ่าย โดยเฉพาะรอยเล็ก ๆ ที่ระบุเวลา สถานที่ และตัวผู้กระทำไม่ได้ ตัวอย่างที่พบบ่อยคือ 1,000 บาทต่อครั้ง ส่วนกรณีไฟไหม้ตัวรถชัดเจนหรือระบุตัวผู้กระทำได้ มักไม่ต้องจ่าย ทั้งนี้ขึ้นกับเงื่อนไขของแต่ละกรมธรรม์ ควรสอบถามบริษัทประกัน
ต้องแจ้งความก่อนเคลมไหม
ไม่จำเป็นทุกกรณี แต่ควรลงบันทึกประจำวันเมื่อความเสียหายมีมูลค่าสูง หรือมีข้อพิพาทเรื่องการปล่อยโคมในพื้นที่ห้ามปล่อย เพราะช่วยยืนยันว่าความเสียหายเกิดจากบุคคลภายนอก
เคลมแล้วเบี้ยประกันปีหน้าจะเพิ่มไหม
บางบริษัทอาจพิจารณาปรับเบี้ยตามประวัติการเคลม โดยเฉพาะการเคลมแบบไม่มีคู่กรณี ควรสอบถามบริษัทประกันก่อนตัดสินใจเคลมรอยที่ค่าซ่อมไม่สูง
ผ้าคลุมรถช่วยป้องกันสะเก็ดไฟได้ไหม
ผ้าคลุมพลาสติกหรือโพลีเอสเตอร์ราคาถูกอาจติดไฟง่ายและทำให้ไฟลามทั้งคัน ถ้าจะใช้ควรเลือกผ้าที่ทนความร้อนหรือไม่ติดไฟ และที่ดีที่สุดคือเลี่ยงการจอดใต้ลมจากจุดปล่อยโคม
แหล่งข้อมูลอ้างอิง
- ไทยรัฐ: กรณีหาคู่กรณีไม่ได้ ผู้เอาประกันจ่าย Excess 1,000 บาท
- Daily News: ชั้น 2+ ไม่คุ้มครองกรณีไม่มีคู่กรณี แต่คุ้มครองไฟไหม้ น้ำท่วม โจรกรรม
- KTC: ตารางเปรียบเทียบชั้น 1, 2+, 3+